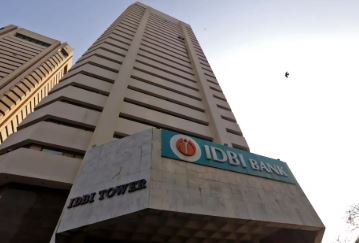
ਆਈਡੀਬੀਆਈ ਬੈਂਕ ਨਿੱਜੀਕਰਨ: ਜਨਤਕ ਪੂੰਜੀ, ਨਿੱਜੀ ਲਾਭ
ਆਈ ਡੀ ਬੀ ਆਈ ਬੈਂਕ ਦੀ ਤਜਵੀਜ਼ਤ ਵਿਕਰੀ ਨੇ ਭਾਰਤ ਵਿੱਚ ਜਨਤਕ ਸੰਪਤੀਆਂ ਦੇ ਨਿੱਜੀਕਰਨ ਬਾਰੇ ਅਹਿਮ ਆਰਥਿਕ ਬਹਿਸ ਨੂੰ ਮੁੜ ਜਨਮ ਦਿੱਤਾ ਹੈ। ਇਸ ਬਹਿਸ ਦਾ ਮੂਲ ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਕੀ ਸਰਕਾਰੀ ਸੰਪਤੀਆਂ ਨੂੰ ਨਿੱਜੀ ਹੱਥਾਂ ਵਿੱਚ ਸੌਂਪਣ ਨਾਲ ਆਰਥਿਕ ਕੁਸ਼ਲਤਾ ਅਤੇ ਸਰਕਾਰੀ ਵਿੱਤ ਵਿੱਚ ਸੁਧਾਰ ਹੁੰਦਾ ਹੈ ਜਾਂ ਇਸ ਨਾਲ ਜਨਤਕ ਨਿਵੇਸ਼ ਤੋਂ ਪੈਦਾ ਹੋਏ ਲੰਮੇ ਸਮੇਂ ਦੇ ਆਰਥਿਕ ਅਤੇ ਸਮਾਜਿਕ ਲਾਭ ਤਿਆਗਣੇ ਪੈਂਦੇ ਹਨ?
ਜਨਤਕ ਪੂੰਜੀ ਨਾਲ ਮੁੜ-ਉਸਾਰੀ ਅਤੇ ਵਿਕਰੀ ਦਾ ਸੌਦਾ
ਇੱਕ ਅਜਿਹਾ ਬੈਂਕ ਜਿਸ ਨੂੰ ਕੁਝ ਸਾਲ ਪਹਿਲਾਂ ਭਾਰੀ ਘਾਟੇ ਅਤੇ ਫਸੇ ਹੋਏ ਕਰਜ਼ਿਆਂ ਕਾਰਨ ਸਰਕਾਰੀ ਸਹਾਰੇ ਦੀ ਲੋੜ ਸੀ, ਅੱਜ ਹਜ਼ਾਰਾਂ ਕਰੋੜ ਰੁਪਏ ਦੇ ਮੁਨਾਫ਼ੇ ਵਾਲੀ ਸੰਸਥਾ ਬਣ ਚੁੱਕਾ ਹੈ। ਹੁਣ ਇਸ ਦੀ ਮਾਲਕੀ ਜਨਤਕ ਖੇਤਰ ਤੋਂ ਨਿੱਜੀ ਹੱਥਾਂ ਵਿੱਚ ਜਾਣ ਵਾਲੀ ਹੈ। ਕੇਂਦਰੀ ਮੰਤਰੀ ਮੰਡਲ ਨੇ 14 ਅਕਤੂਬਰ 2026 ਨੂੰ ਆਈ ਡੀ ਬੀ ਆਈ ਬੈਂਕ ਵਿੱਚ ਸਰਕਾਰ ਅਤੇ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਦੀ ਸਾਂਝੀ 60.72 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਕੈਨੇਡਾ ਦੀ ਫੇਅਰਫੈਕਸ ਕੰਪਨੀ ਨੂੰ ਲਗਭਗ 52,878 ਕਰੋੜ ਰੁਪਏ ਵਿੱਚ ਵੇਚਣ ਦੀ ਪ੍ਰਵਾਨਗੀ ਦੇ ਦਿੱਤੀ। ਹੁਣ ਤੱਕ ਸਰਕਾਰ ਅਤੇ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਕੋਲ ਬੈਂਕ ਦੀ ਸਾਂਝੀ ਲਗਭਗ 95 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਸੀ। ਫੇਅਰਫੈਕਸ ਨੇ ਇੱਕ ਸ਼ੇਅਰ ਲਈ 81 ਰੁਪਏ ਦੀ ਕੀਮਤ ਤੈਅ ਕੀਤੀ ਹੈ, ਜਿਸ ਦੇ ਆਧਾਰ ’ਤੇ ਸਰਕਾਰ ਨੂੰ ਲਗਭਗ 26,543 ਕਰੋੜ ਅਤੇ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਨੂੰ 26,335 ਕਰੋੜ ਰੁਪਏ ਮਿਲਣਗੇ। ਹਾਲਾਂਕਿ, ਇਹ ਪੂਰੀ ਤਰ੍ਹਾਂ ਮਾਲਕੀ ਤੋਂ ਬਾਹਰ ਹੋਣ ਦਾ ਮਾਮਲਾ ਨਹੀਂ ਹੈ, ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਸਰਕਾਰ ਕੋਲ 15 ਫ਼ੀਸਦੀ ਅਤੇ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਕੋਲ 19 ਫ਼ੀਸਦੀ ਹਿੱਸੇਦਾਰੀ ਬਾਕੀ ਰਹੇਗੀ। ਇਸ ਦਾ ਅਰਥ ਹੈ ਕਿ ਬੈਂਕ ਦਾ ਪ੍ਰਬੰਧਕੀ ਨਿਯੰਤਰਣ ਫੇਅਰਫੈਕਸ ਕੋਲ ਚਲਾ ਜਾਵੇਗਾ ਜਦੋਂਕਿ ਸਰਕਾਰ ਆਪਣੀ ਬਾਕੀ ਹਿੱਸੇਦਾਰੀ ਭਵਿੱਖ ਵਿੱਚ ਵੇਚਣ ਦਾ ਵਿਕਲਪ ਵੀ ਰੱਖੇਗੀ।
ਇਸ ਮਾਮਲੇ ਨੂੰ ਡੂੰਘਾਈ ਵਿੱਚ ਸਮਝਣ ਲਈ ਬੈਂਕ ਦੀ ਪਿਛਲੀ ਅਤੇ ਮੌਜੂਦਾ ਵਿੱਤੀ ਹਾਲਤ ਦੇ ਨਾਲ ਇਸ ਦੇ ਇਤਿਹਾਸ ਨੂੰ ਵੀ ਦੇਖਣਾ ਜ਼ਰੂਰੀ ਹੈ। ਆਈ ਡੀ ਬੀ ਆਈ ਦੀ ਸਥਾਪਨਾ 1 ਜੁਲਾਈ 1964 ਨੂੰ ਭਾਰਤੀ ਰਿਜ਼ਰਵ ਬੈਂਕ ਦੀ ਸਹਾਇਕ ਸੰਸਥਾ ਵਜੋਂ ਕੀਤੀ ਗਈ ਸੀ। ਇਸ ਦਾ ਮੁੱਖ ਉਦੇਸ਼ ਦੇਸ਼ ਦੇ ਉਦਯੋਗਿਕ ਵਿਕਾਸ ਲਈ ਲੰਮੇ ਸਮੇਂ ਲਈ ਵਿੱਤ ਮੁਹੱਈਆ ਕਰਵਾਉਣਾ ਸੀ। ਮਗਰੋਂ ਇਸ ਦੀ ਮਾਲਕੀ ਕੇਂਦਰ ਸਰਕਾਰ ਨੂੰ ਤਬਦੀਲ ਕਰ ਦਿੱਤੀ ਗਈ ਅਤੇ 2004 ਵਿੱਚ ਇਸ ਨੂੰ ਪੂਰਨ ਵਪਾਰਕ ਬੈਂਕ ਵਿੱਚ ਬਦਲ ਦਿੱਤਾ ਗਿਆ ਪਰ ਵਪਾਰਕ ਬੈਂਕ ਬਣਨ ਮਗਰੋਂ ਵੱਡੇ ਉਦਯੋਗਿਕ ਅਤੇ ਕਾਰਪੋਰੇਟ ਘਰਾਣਿਆਂ ਨੂੰ ਦਿੱਤੇ ਗਏ ਕਰਜ਼ਿਆਂ ਨੇ ਇਸ ਦੀ ਵਿੱਤੀ ਸਥਿਤੀ ਨੂੰ ਕਮਜ਼ੋਰ ਕਰਨਾ ਸ਼ੁਰੂ ਕਰ ਦਿੱਤਾ। ਖ਼ਾਸ ਤੌਰ ’ਤੇ ਇਸਪਾਤ, ਬੁਨਿਆਦੀ ਢਾਂਚੇ, ਨਿਰਮਾਣ ਅਤੇ ਹਵਾਬਾਜ਼ੀ ਵਰਗੇ ਖੇਤਰਾਂ ਵਿੱਚ ਕਈ ਵੱਡੇ ਕਾਰਪੋਰੇਟ ਆਪਣੇ ਕਰਜ਼ੇ ਵਾਪਸ ਕਰਨ ਵਿੱਚ ਨਾਕਾਮ ਰਹੇ। ਕਿੰਗਫਿਸ਼ਰ ਏਅਰਲਾਈਨਜ਼ ਵਰਗੇ ਮਾਮਲਿਆਂ ਨੇ ਵੀ ਬੈਂਕ ਦੇ ਫਸੇ ਹੋਏ ਕਰਜ਼ਿਆਂ ਦੀ ਸਮੱਸਿਆ ਨੂੰ ਉਜਾਗਰ ਕੀਤਾ।
ਨਤੀਜੇ ਵਜੋਂ ਬੈਂਕ ਵੱਲੋਂ ਜਾਰੀ ਕੀਤੇ ਕਰਜ਼ਿਆਂ ਦੀ ਵਸੂਲੀ ਨਾ ਹੋਣ ਕਾਰਨ ਬੈਂਕ ਦੇ ਮੁਨਾਫ਼ੇ, ਘਾਟੇ ਵਿੱਚ ਬਦਲ ਗਏ। ਸਾਲ 2016-17 ਵਿੱਚ ਬੈਂਕ ਨੂੰ 5,158 ਕਰੋੜ ਰੁਪਏ ਅਤੇ 2017-18 ਵਿੱਚ 8,238 ਕਰੋੜ ਰੁਪਏ ਦਾ ਸ਼ੁੱਧ ਘਾਟਾ ਹੋਇਆ। ਮਈ 2017 ਵਿੱਚ ਭਾਰਤੀ ਕੇਂਦਰੀ ਬੈਂਕ ਨੇ ਇਸ ਨੂੰ ਸੁਧਾਰਾਤਮਕ ਕਾਰਵਾਈ ਦੇ ਘੇਰੇ ਵਿੱਚ ਰੱਖ ਦਿੱਤਾ, ਜਿਸ ਨਾਲ ਇਸ ਦੇ ਨਵੇਂ ਕਰਜ਼ੇ ਦੇਣ ਅਤੇ ਕਾਰੋਬਾਰ ਵਧਾਉਣ ’ਤੇ ਪਾਬੰਦੀਆਂ ਲੱਗ ਗਈਆਂ। ਬੈਂਕ ਨੂੰ ਸੰਕਟ ਤੋਂ ਬਾਹਰ ਕੱਢਣ ਲਈ ਕੇਂਦਰ ਸਰਕਾਰ ਅਤੇ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਨੇ 2017 ਤੋਂ 2019 ਦੌਰਾਨ ਵੱਡੀ ਮਾਤਰਾ ਵਿੱਚ ਜਨਤਕ ਪੂੰਜੀ ਨਿਵੇਸ਼ ਕੀਤੀ। ਵਿੱਤੀ ਸਾਲ 2017-18 ਵਿੱਚ ਸਰਕਾਰ ਨੇ 12,471 ਕਰੋੜ ਰੁਪਏ ਅਤੇ 2018-19 ਵਿੱਚ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਨੇ 21,624 ਕਰੋੜ ਰੁਪਏ ਬੈਂਕ ਵਿੱਚ ਨਿਵੇਸ਼ ਕੀਤੇ। ਫਿਰ ਸਤੰਬਰ 2019 ਵਿੱਚ ਸਰਕਾਰ ਨੇ 4,557 ਕਰੋੜ ਅਤੇ ਜੀਵਨ ਬੀਮਾ ਨਿਗਮ ਨੇ 4,743 ਕਰੋੜ ਰੁਪਏ ਹੋਰ ਆਈ ਡੀ ਬੀ ਆਈ ਬੈਂਕ ਨੂੰ ਮੁਹੱਈਆ ਕਰਵਾਏ। ਇਉਂ ਬੈਂਕ ਨੂੰ ਵਿੱਤੀ ਸੰਕਟ ਵਿੱਚੋਂ ਕੱਢਣ ਅਤੇ ਮੁੜ ਪੈਰਾਂ ’ਤੇ ਖੜ੍ਹਾ ਕਰਨ ਵਿੱਚ ਜਨਤਕ ਪੂੰਜੀ ਦੀ ਅਹਿਮ ਭੂਮਿਕਾ ਰਹੀ।
ਅੱਜ ਬੈਂਕ ਦੀ ਸਥਿਤੀ ਕਾਫ਼ੀ ਚੰਗੀ ਹੈ। ਵਿੱਤੀ ਸਾਲ 2023-24 ਵਿੱਚ ਬੈਂਕ ਨੇ 5,634 ਕਰੋੜ ਰੁਪਏ ਦਾ ਸ਼ੁੱਧ ਮੁਨਾਫ਼ਾ ਕਮਾਇਆ, ਜੋ 2024-25 ਵਿੱਚ ਵਧ ਕੇ 7,515 ਕਰੋੜ ਅਤੇ 2025-26 ਵਿੱਚ 9,513 ਕਰੋੜ ਰੁਪਏ ਹੋ ਗਿਆ। ਇਸੇ ਦੌਰਾਨ ਬੈਂਕ ਦੀਆਂ ਜਮ੍ਹਾਂ ਰਕਮਾਂ ਵੀ ਵਧ ਕੇ 3.47 ਲੱਖ ਕਰੋੜ ਰੁਪਏ ਤੱਕ ਪਹੁੰਚ ਗਈਆਂ। ਇਹ ਸੁਧਾਰ ਸਿਰਫ਼ ਪੂੰਜੀ ਲਗਾਉਣ ਨਾਲ ਨਹੀਂ ਸਗੋਂ ਕਰਜ਼ਾ ਪ੍ਰਬੰਧਨ, ਸੰਸਥਾਗਤ ਸੁਧਾਰਾਂ ਅਤੇ ਬੈਂਕ ਦੇ ਕਰਮਚਾਰੀਆਂ ਦੀ ਮਿਹਨਤ ਨਾਲ ਵੀ ਸੰਭਵ ਹੋਇਆ ਹੈ। ਹੁਣ ਇੱਕ ਬੁਨਿਆਦੀ ਆਰਥਿਕ ਸਵਾਲ ਇੱਥੇ ਉੱਠਦਾ ਹੈ ਕਿ ਜਦੋਂ ਕੋਈ ਜਨਤਕ ਸੰਸਥਾ ਸੰਕਟ ਤੋਂ ਬਾਹਰ ਆ ਕੇ ਮੁਨਾਫ਼ਾ ਕਮਾਉਣ ਲੱਗਦੀ ਹੈ ਤਾਂ ਕੀ ਉਸ ਨੂੰ ਵੇਚਣਾ ਲਾਜ਼ਮੀ ਹੋ ਜਾਂਦਾ ਹੈ ਜਾਂ ਉਸ ਦੀ ਮਾਲਕੀ ਬਰਕਰਾਰ ਰੱਖ ਕੇ ਭਵਿੱਖੀ ਆਮਦਨ ਪ੍ਰਾਪਤ ਕਰਨਾ ਇੱਕ ਵਾਜਬ ਵਿਕਲਪ ਹੋ ਸਕਦਾ ਹੈ?
ਨਿੱਜੀਕਰਨ: ਭਵਿੱਖੀ ਲਾਭ, ਕਰਮਚਾਰੀ ਅਤੇ ਜਨਤਕ ਹਿੱਤ ਹੋਰ ਵੀ ਵੱਡਾ ਸਵਾਲ ਸਰਕਾਰ ਦੀ ਨਿੱਜੀਕਰਨ ਨੀਤੀ ’ਤੇ ਖੜ੍ਹਾ ਹੁੰਦਾ ਹੈ। ਆਈ ਡੀ ਬੀ ਆਈ ਬੈਂਕ ਨੂੰ ਸੰਕਟ ਵਿੱਚੋਂ ਕੱਢਣ ਲਈ ਜਨਤਕ ਪੂੰਜੀ ਦੀ ਵਰਤੋਂ ਕੀਤੀ ਗਈ, ਪਰ ਹੁਣ ਜਦੋਂ ਇਹ ਮੁਨਾਫ਼ਾ ਕਮਾ ਰਿਹਾ ਹੈ ਤਾਂ ਇਸ ਦਾ ਪ੍ਰਬੰਧ ਨਿੱਜੀ ਹੱਥਾਂ ਵਿੱਚ ਸੌਂਪਿਆ ਜਾ ਰਿਹਾ ਹੈ। ਸਰਕਾਰ ਨੂੰ ਯਕਮੁਸ਼ਤ 26,543 ਕਰੋੜ ਰੁਪਏ ਮਿਲਣਗੇ, ਪਰ ਭਵਿੱਖ ਵਿੱਚ ਬੈਂਕ ਦੇ ਮੁਨਾਫ਼ੇ, ਲਾਭਅੰਸ਼ ਅਤੇ ਸੰਪਤੀ ਦੇ ਮੁੱਲ ਵਿੱਚ ਹੋਣ ਵਾਲੇ ਵਾਧੇ ਦਾ ਵੱਡਾ ਹਿੱਸਾ ਨਿੱਜੀ ਮਾਲਕ ਨੂੰ ਮਿਲੇਗਾ। ਇਸ ਤਰ੍ਹਾਂ ਜਨਤਕ ਪੂੰਜੀ ਨਾਲ ਮੁੜ ਖੜ੍ਹੀ ਕੀਤੀ ਸੰਸਥਾ ਦੇ ਭਵਿੱਖੀ ਲਾਭਾਂ ਉੱਤੇ ਜਨਤਕ ਨਿਯੰਤਰਣ ਘਟ ਜਾਵੇਗਾ।
ਭਾਰਤ ਦੇ ਪਿਛਲੇ ਨਿੱਜੀਕਰਨ ਦੇ ਤਜਰਬੇ ਵੀ ਇਸ ਨੀਤੀ ਦੇ ਸਮਾਜਿਕ ਪ੍ਰਭਾਵਾਂ ਬਾਰੇ ਸਵਾਲ ਖੜ੍ਹੇ ਕਰਦੇ ਹਨ। 2001 ਵਿੱਚ ਬਾਲਕੋ ਦੀ ਵਿਕਰੀ ਤੋਂ ਬਾਅਦ ਵੱਡੀ ਗਿਣਤੀ ਵਿੱਚ ਕਰਮਚਾਰੀਆਂ ਨੇ ਸਵੈ-ਇੱਛਤ ਸੇਵਾਮੁਕਤੀ ਲਈ ਅਤੇ ਨੌਕਰੀ ਦੀ ਅਸੁਰੱਖਿਆ ਦੀਆਂ ਸ਼ਿਕਾਇਤਾਂ ਸਾਹਮਣੇ ਆਈਆਂ। ਮਾਡਰਨ ਫੂਡਜ਼ ਦੀ ਵਿਕਰੀ ਮਗਰੋਂ ਵੀ ਕਰਮਚਾਰੀਆਂ ਨੂੰ ਉਤਪਾਦਨ ਇਕਾਈਆਂ ਬੰਦ ਹੋਣ ਅਤੇ ਰੁਜ਼ਗਾਰ ਘਟਣ ਦਾ ਡਰ ਸਤਾਉਂਦਾ ਰਿਹਾ। ਹਾਲੀਆ ਮਿਸਾਲ ਏਅਰ ਇੰਡੀਆ (2022) ਦੀ ਹੈ। ਵਿਕਰੀ ਤੋਂ ਪਹਿਲਾਂ ਕਰਮਚਾਰੀਆਂ ਨੂੰ ਸਵੈ-ਇੱਛਤ ਸੇਵਾਮੁਕਤੀ ਅਤੇ ਮੁੜ-ਸਿਖਲਾਈ ਦੇ ਵਿਕਲਪ ਦਿੱਤੇ ਗਏ ਪਰ 2024 ਵਿੱਚ 180 ਤੋਂ ਵੱਧ ਪੁਰਾਣੇ ਗ਼ੈਰ-ਉਡਾਣ ਕਰਮਚਾਰੀਆਂ ਦੀਆਂ ਸੇਵਾਵਾਂ ਖ਼ਤਮ ਕਰ ਦਿੱਤੀਆਂ ਗਈਆਂ। ਇਹ ਸੱਚ ਹੈ ਕਿ 2022 ਮਗਰੋਂ ਕੰਪਨੀ ਨੇ ਲਗਭਗ 14,000 ਨਵੇਂ ਲੋਕ ਭਰਤੀ ਕੀਤੇ। ਫਿਰ ਵੀ ਇਹ ਤਜਰਬਾ ਦਿਖਾਉਂਦਾ ਹੈ ਕਿ ਮਾਲਕੀ ਬਦਲਣ ਨਾਲ ਪੁਰਾਣੇ ਕਰਮਚਾਰੀਆਂ ਦੀ ਸੇਵਾ ਸੁਰੱਖਿਆ ਅਤੇ ਕੰਮ ਦੀਆਂ ਸ਼ਰਤਾਂ ਬਦਲ ਜਾਂਦੀਆਂ ਹਨ।
ਇਸ ਲਈ ਆਈ ਡੀ ਬੀ ਆਈ ਬੈਂਕ ਦੇ ਕਰਮਚਾਰੀਆਂ ਦੇ ਹਿੱਤ ਸਿਰਫ਼ ਜ਼ੁਬਾਨੀ ਭਰੋਸਿਆਂ ਦੇ ਸਹਾਰੇ ਨਹੀਂ ਛੱਡੇ ਜਾ ਸਕਦੇ, ਉਨ੍ਹਾਂ ਨੂੰ ਕਾਨੂੰਨੀ ਅਤੇ ਲੰਮੇ ਸਮੇਂ ਦੀਆਂ ਗਾਰੰਟੀਆਂ ਮਿਲਣੀਆਂ ਚਾਹੀਦੀਆਂ ਹਨ। ਬੈਂਕ ਨੂੰ ਮੁੜ ਪੈਰਾਂ ਸਿਰ ਖੜ੍ਹਾ ਕਰਨ ਵਿੱਚ ਉਨ੍ਹਾਂ ਦੀ ਮਿਹਨਤ ਅਤੇ ਤਜਰਬੇ ਦਾ ਵੱਡਾ ਯੋਗਦਾਨ ਹੈ, ਜਿਸ ਨੂੰ ਅਣਗੌਲਿਆਂ ਨਹੀਂ ਕੀਤਾ ਜਾ ਸਕਦਾ। ਮਾਲਕੀ ਬਦਲਣ ਨਾਲ ਉਨ੍ਹਾਂ ਦੀਆਂ ਨੌਕਰੀਆਂ, ਪੈਨਸ਼ਨ, ਸੇਵਾ ਸ਼ਰਤਾਂ ਅਤੇ ਤਰੱਕੀ ਦੇ ਮੌਕਿਆਂ ’ਤੇ ਕੋਈ ਮਾੜਾ ਅਸਰ ਨਹੀਂ ਪੈਣਾ ਚਾਹੀਦਾ। ਸਰਕਾਰ ਦੀ ਜ਼ਿੰਮੇਵਾਰੀ ਸਿਰਫ਼ ਖਰੀਦਦਾਰ ਤੋਂ ਚੰਗੀ ਕੀਮਤ ਲੈਣ ਤੱਕ ਸੀਮਿਤ ਨਹੀਂ ਹੋਣੀ ਚਾਹੀਦੀ ਸਗੋਂ ਕਰਮਚਾਰੀਆਂ ਦੀ ਸੁਰੱਖਿਆ ਲਈ ਸਪੱਸ਼ਟ ਅਤੇ ਲੰਮੇ ਸਮੇਂ ਦੇ ਪ੍ਰਬੰਧ ਯਕੀਨੀ ਬਣਾਉਣੇ ਵੀ ਉਸ ਦਾ ਫ਼ਰਜ਼ ਹੈ।
ਇੱਕ ਹੋਰ ਅਹਿਮ ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਸਰਕਾਰ ਜਨਤਕ ਸੰਪਤੀਆਂ ਵੇਚ ਕੇ ਪ੍ਰਾਪਤ ਹੋਣ ਵਾਲੀ ਰਕਮ ਦੀ ਵਰਤੋਂ ਕਿੱਥੇ ਕਰਦੀ ਹੈ? ਜੇਕਰ ਇਸ ਰਕਮ ਨਾਲ ਨਵੇਂ ਉਦਯੋਗ, ਰੁਜ਼ਗਾਰ, ਬੁਨਿਆਦੀ ਢਾਂਚਾ ਅਤੇ ਆਮਦਨ ਪੈਦਾ ਕਰਨ ਵਾਲੀਆਂ ਸੰਪਤੀਆਂ ਬਣਾਈਆਂ ਜਾਣ ਤਾਂ ਨਿੱਜੀਕਰਨ ਦਾ ਆਰਥਿਕ ਤਰਕ ਮਜ਼ਬੂਤ ਹੋ ਸਕਦਾ ਹੈ। ਜੇ ਇਹ ਰਕਮ ਆਮ ਸਰਕਾਰੀ ਖ਼ਰਚਿਆਂ ਜਾਂ ਮੌਜੂਦਾ ਵਿੱਤੀ ਘਾਟੇ ਨੂੰ ਪੂਰਾ ਕਰਨ ਵਿੱਚ ਹੀ ਵਰਤੀ ਜਾਂਦੀ ਹੈ ਤਾਂ ਇੱਕ ਆਮਦਨ ਪੈਦਾ ਕਰਨ ਵਾਲੀ ਸੰਪਤੀ ਦੇ ਬਦਲੇ ਸਿਰਫ਼ ਇੱਕ ਵਾਰ ਦੀ ਰਕਮ ਪ੍ਰਾਪਤ ਕਰਨ ਦਾ ਲਾਭ ਸੀਮਿਤ ਰਹਿ ਜਾਂਦਾ ਹੈ। ਵੈਸੇ ਮੌਜੂਦਾ ਕੇਂਦਰ ਸਰਕਾਰ ਨੇ ਸੰਸਦ ਵਿੱਚ ਮੰਨਿਆ ਹੈ ਕਿ ਨਿੱਜੀਕਰਨ ਦੀ ਕਿੰਨੀ ਰਕਮ ਸਰਕਾਰ ਦੇ ਸਮੁੱਚੇ ਖ਼ਰਚੇ ਪੂਰੇ ਕਰਨ ਲਈ ਵਰਤੀ ਜਾਂਦੀ ਹੈ ਅਤੇ ਇਸ ਦਾ ਕਿੰਨਾ ਹਿੱਸਾ ਪੂੰਜੀਗਤ ਖ਼ਰਚਿਆਂ ਜਾਂ ਕਰਜ਼ੇ ਦੀ ਕਮੀ ਲਈ ਵਰਤਿਆ ਗਿਆ, ਇਸ ਦਾ ਕੋਈ ਨਿਰਧਾਰਤ ਅਨੁਪਾਤ ਉਪਲਬਧ ਨਹੀਂ ਹੈ। ਦਰਅਸਲ, ਆਈ ਡੀ ਬੀ ਆਈ ਬੈਂਕ ਦੀ ਵਿਕਰੀ ਸਿਰਫ਼ ਇੱਕ ਵਿੱਤੀ ਸੌਦਾ ਨਹੀਂ ਸਗੋਂ ਸਰਕਾਰ ਦੀ ਆਰਥਿਕ ਨੀਤੀ ਦੀ ਦਿਸ਼ਾ ਦਾ ਪ੍ਰਤੀਕ ਹੈ।
Share this content:
Post Comment