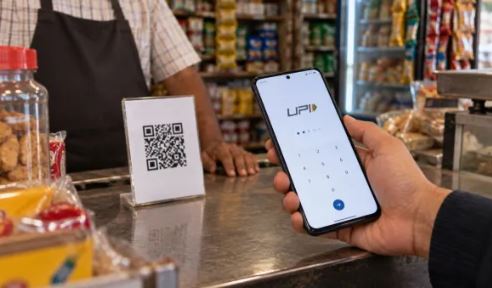
ਯੂਪੀਆਈ ਨੂੰ ਸਮਰੱਥ ਬਣਾਉਣਾ ਸਮੇਂ ਦੀ ਲੋੜ
ਵਿੱਤੀ ਸਾਲ 2025-26 ’ਚ ਯੂਪੀਆਈ ਰਾਹੀਂ 24,162 ਕਰੋੜ ਰੁਪਏ ਦਾ ਲੈਣ-ਦੇਣ ਹੋਇਆ। ਯਾਨੀ ਰੋਜ਼ਾਨਾ ਔਸਤਨ 66 ਕਰੋੜ ਤੋਂ ਵੱਧ ਦਾ ਭੁਗਤਾਨ। ਇਸ ਦੀਆਂ ਸੇਵਾਵਾਂ ਹੁਣ 11 ਹੋਰ ਦੇਸ਼ਾਂ ਤੱਕ ਪਹੁੰਚ ਚੁੱਕੀਆਂ ਹਨ। ਭਾਰਤ ਵਿਚ ਬਣੀ ਇਹ ਵਿਵਸਥਾ ਸਾਡੀ ਰੋਜ਼ਾਨਾ ਦੀ ਜ਼ਰੂਰਤ ਬਣ ਗਈ ਹੈ। ਹੁਣ ਚੁਣੌਤੀ ਇਹ ਹੈ ਕਿ ਨਾਗਰਿਕਾਂ ਨੂੰ ਇਹ ਸਹੂਲਤ ਮੁਫ਼ਤ ਮਿਲਦੀ ਰਹੇ ਅਤੇ ਇਸ ਨੂੰ ਸੁਰੱਖਿਅਤ ਤੇ ਭਰੋਸੇਮੰਦ ਬਣਾ ਕੇ ਰੱਖਣ ਲਈ ਲੁੜੀਂਦਾ ਪੈਸਾ ਵੀ ਮੁਹੱਈਆ ਹੋਵੇ। ਯੂਪੀਆਈ ’ਤੇ ਸੇਵਾ ਟੈਕਸ ਦੀ ਬਹਿਸ ਨੂੰ ਇਸੇ ਨਜ਼ਰੀਏ ਤੋਂ ਸਮਝਣਾ ਚਾਹੀਦਾ ਹੈ। ਇਸ ਕ੍ਰਮ ਵਿਚ ਸਭ ਤੋਂ ਪਹਿਲਾਂ ਆਮ ਲੋਕਾਂ ਦੀ ਚਿੰਤਾ ਨੂੰ ਦੂਰ ਕਰਨਾ ਜ਼ਰੂਰੀ ਹੈ। ਨਵੇਂ ਪ੍ਰਬੰਧ ਵਿਚ ਬੈਂਕ ਖਾਤੇ ਤੋਂ ਹੋਣ ਵਾਲਾ ਸਧਾਰਨ ਯੂਪੀਆਈ ਭੁਗਤਾਨ ਗ੍ਰਾਹਕਾਂ ਲਈ ਮੁਫ਼ਤ ਰਹੇਗਾ। ਪਰਿਵਾਰ ਜਾਂ ਮਿੱਤਰਾਂ ਨੂੰ ਪੈਸੇ ਭੇਜਣ ’ਤੇ ਨਾ ਹੀ ਭੇਜਣ ਵਾਲੀ ਫੀਸ ਲਈ ਜਾਵੇਗੀ ਅਤੇ ਨਾ ਹੀ ਪੈਸੇ ਹਾਸਲ ਕਰਨ ਵਾਲੇ ਤੋਂ। ਮੁਫ਼ਤ ਵਰਤੋਂ ਦਾ ਕੋਈ ਮਹੀਨਾਵਾਰ ਕੋਟਾ ਨਹੀਂ ਹੈ। ਜ਼ਿਆਦਾ ਰਕਮ ਭੇਜਣ ਜਾਂ ਵਾਰ-ਵਾਰ ਭੁਗਤਾਨ ਕਰਨ ’ਤੇ ਫ਼ੀਸ ਨਹੀਂ ਲੱਗੇਗੀ। ਸੁਰੱਖਿਆ ਲਈ ਇਹ ਲੈਣਦੇਣ ਹੱਦਾਂ ਆਪਣੀ ਥਾਂ ’ਤੇ ਹਨ। ਦੋ ਹਜ਼ਾਰ ਰੁਪਏ ਦੀ ਹੱਦ ਕੁਝ ਦੁਕਾਨਦਾਰਾਂ ਤੋਂ ਲਈ ਜਾਣ ਵਾਲੀ ਫ਼ੀਸ ਨਾ ਜੁੜੀ ਹੈ। ਨਾਗਰਿਕਾਂ ਲਈ ਮੁਫ਼ਤ ਸਹੂਲਤ ਦੀ ਕੋਈ ਹੱਦ ਨਹੀਂ ਹੈ। ਇਸ ਨੂੰ ਮੀਰਾ ਦੀ ਖ਼ਰੀਦਦਾਰੀ ਤੋਂ ਸਮਝੋ। ਉਹ ਇਕ ਵੱਡੇ ਦੁਕਾਨਦਾਰ ਤੋਂ 10,000 ਰੁਪਏ ਦਾ ਫ਼੍ਰਿਜ ਖ਼ਰੀਦਦੀ ਹੈ।
ਦੋਵਾਂ ਦੇ ਖ਼ਾਤੇ ਭਾਰਤੀ ਬੈਂਕਾਂ ਵਿਚ ਹਨ। ਮੀਰਾ ਦਾ ਐਪ ਭੁਗਤਾਨ ਦਾ ਨਿਰਦੇਸ਼ ਭੇਜਦਾ ਹੈ। ਨੈਸ਼ਨਲ ਪੇਮੈਂਟਸ ਕਾਰਪੋਰੇਸ਼ਨ ਆਫ ਇੰਡੀਆ ਯਾਨੀ ਐੱਨਪੀਸੀਆਈ ਇਸ ਨੂੰ ਬੈਂਕਾਂ ਵਿਚਾਲੇ ਪਹੁੰਚਾਉਂਦਾ ਹੈ। ਇਕ ਬੈਂਕ ਮੀਰਾ ਦੇ ਖਾਤੇ ਵਿਚੋਂ ਪੈਸੇ ਕੱਟਦਾ ਹੈ ਅਤੇ ਦੂਸਰਾ ਦੁਕਾਨਦਾਰ ਦੇ ਖਾਤੇ ਵਿਚ ਜਮ੍ਹਾਂ ਕਰਦਾ ਹੈ। ਐਪ ਇਸ ਪੂਰੀ ਬੈਂਕਿੰਗ ਵਿਵਸਥਾ ਦੀ ਮਦਦ ਨਾਲ ਭੁਗਤਾਨ ਕਰਾਉਂਦਾ ਹੈ। ਡਿਜੀਟਲ ਭੁਗਤਾਨ ਸਵੀਕਾਰ ਕਰਨ ਦੇ ਬਦਲੇ ਦੁਕਾਨਦਾਰ ਜੋ ਸੇਵਾ ਫੀਸ ਦਿੰਦਾ ਹੈ, ਉਸ ਨੂੰ ਮਰਚੈਂਟ ਡਿਸਕਾਉਂਟ ਰੇਟ ਯਾਨੀ ਕਿ ਐੱਮਡੀਆਰ ਕਹਿੰਦੇ ਹਨ। ਜੇਕਰ ਮੀਰਾ ਦੁਕਾਨਦਾਰ ਛੋਟ ਵਾਲੀ ਸ਼੍ਰੇਣੀ ਵਿਚ ਨਹੀਂ ਆਉਂਦਾ, ਤਾਂ 15 ਅਕਤੂਬਰ ਤੋਂ ਇਸ ਖ਼ਰੀਦ ’ਤੇ 0.4 ਫ਼ੀਸਦ ਯਾਨੀ ਕਿ 40 ਰੁਪਏ ਐੱਮਡੀਆਰ ਲੱਗੇਗਾ। ਮੀਰਾ ਦੇ ਲਈ ਫ੍ਰਿਜ਼ ਦੀ ਕੀਮਤ 10,000 ਰੁਪਏ ਹੀ ਰਹੇਗੀ। ਦੁਕਾਨਦਾਰ ਉਸ ਦੇ ਬਿੱਲ ਵਿਚ ਐੱਮਡੀਆਰ ਨਹੀਂ ਜੋੜ ਸਕਦਾ ਅਤੇ ਐਪ ਵੀ ਲੁਕੀ ਹੋਈ ਫ਼ੀਸ ਨਹੀਂ ਵਸੂਲ ਸਕਦਾ। ਇਸੇ ਸ਼੍ਰੇਣੀ ਵਿਚ ਇਕ ਲੱਖ ਰੁਪਏ ਦੀ ਖ਼ਰੀਦ ’ਤੇ ਐੱਮਡੀਆਰ ਵੱਧ ਤੋਂ ਵੱਧ 300 ਰੁਪਏ ਹੋਵੇਗੀ।
ਮੀਰਾ ਆਪਣੀ ਮਾਂ ਨੂੰ 10,000 ਰੁਪਏ ਭੇਜਦੀ ਹੈ ਤਾਂ ਦੋਵਾਂ ਲਈ ਫੀਸ ਸਿਫ਼ਰ ਹੋਵੇਗੀ। ਮੀਰਾ ਦੀ ਖ਼ਰੀਜ ਵਿਚ ਦੁਕਾਨਦਾਰ ਦੇ 40 ਰੁਪਏ ਐੱਮਡੀਆਰ ’ਤੇ 18 ਫ਼ੀਸਦ ਜੀਐੱਸਟੀ ਯਾਨੀ ਕਿ 7.20 ਰੁਪਏ ਜੁੜਨਗੇ। ਕੁਲ ਖ਼ਰਚ 47.20 ਰੁਪਏ ਹੋਵੇਗਾ। ਲਾਭਪਾਤਰੀ ਦੁਕਾਨਦਾਰ ਨੂੰ ਅਦਾ ਕੀਤੇ ਗਏ ਇਸ ਟੈਕਸ ਦਾ ਸਮਾਵੇਸ਼ ਯਾਨੀ ਕਿ ਇਨਪੁਟ ਟੈਕਸ ਕ੍ਰੇਡਿਟ ਵੀ ਮਿਲ ਸਕਦਾ ਹੈ। ਪੂਰੇ 10,000 ਰੁਪਏ ਦੇ ਭੁਗਤਾਨ ’ਤੇ ਵੱਖਰੇ ਤੌਰ ’ਤੇ 18 ਫ਼ੀਸਦ ਟੈਕਸ ਨਹੀਂ ਲੱਗ ਰਿਹਾ। ਮੀਰਾ ਦੀ ਯੂਪੀਆਈ ਲੈਣਦੇਣ ਫ਼ੀਸ ਸਿਫ਼ਰ ਹੀ ਰਹੇਗੀ। ਸਵਾਲ ਇਹ ਹੈ ਕਿ ਯੂਪੀਆਈ ’ਤੇ ਫ਼ੀਸ ਕਿਉਂ ਲਗਾਈ ਗਈ? ਸ਼ੁਰੂਆਤ ਵਿਚ ਪਹਿਲਕਮਦੀ ਲੋਕਾਂ ਨੂੰ ਯੂਪੀਆਈ ਨਾਲ ਜੋੜਨਾ ਸੀ। ਸਰਕਾਰੀ ਸਹਾਇਤਾ ਨੇ ਇਸ ਵਿਚ ਮਦਦ ਕੀਤੀ। ਹੁਣ ਹਜ਼ਾਰਾਂ ਕਰੋੜ ਦੇ ਲੈਣਦੇਣ ਸੰਭਾਲਣ ਲਈ ਜ਼ਿਆਦਾ ਸਮਰੱਥਾ ਵਾਲੇ ਸਰਵਰ, ਸਾਈਬਰ ਸੁਰੱਖਿਆ, ਧੋਖਾਧੜੀ ਦੀ ਰੋਕ ਤੇ ਗ੍ਰਾਹਕ ਸਹਾਇਤਾ ਦਾ ਖ਼ਰਚ ਵਧਿਆ ਹੈ। ਇਨ੍ਹਾਂ ਜ਼ਰੂਰਤਾਂ ’ਤੇ ਲਗਪਗ 20,000 ਕਰੋੜ ਰੁਪਏ ਦਾ ਸਾਲਾਨਾ ਖ਼ਰਚ ਹੁੰਦਾ ਹੈ। ਇਸ ਨੂੰ ਜਾਂਚ ਪਰਖ ਕੇ ਤੈਅ ਕੀਤਾ ਗਿਆ ਘਾਟਾ ਸਮਝਣਾ ਗ਼ਲਤ ਹੋਵੇਗਾ। ਨਕਦੀ ਸੰਭਾਲਣ ਦਾ ਖ਼ਰਚ ਘਟਾਉਣ ਨਾਲ ਹੋਣ ਵਾਲੀ ਬਚਤ ਤੇ ਦੂਸਰੀ ਸੰਬਧਿਤ ਇਨਕਮ ਵੀ ਹਿਸਾਬ ਵਿਚ ਸ਼ਾਮਲ ਹੋਣੀ ਚਾਹੀਦੀ ਹੈ।
ਫਿਰ ਵੀ, ਬੈਂਕਾਂ ਦਾ ਮੁਨਾਫ਼ਾ ਜਾਂ ਸਰਕਾਰੀ ਸਹਾਇਤਾ ਇਸ ਸੰਚਾਲਨ ਖ਼ਰਚ ਨੂੰ ਖ਼ਤਮ ਨਹੀਂ ਕਰਦੀ। ਇਸ ਬਹਿਸ ਦਾ ਸਿਆਸੀ ਪੱਖ ਵੀ ਹੈ। ਵਿੱਤੀ ਮਾਮਲਿਆਂ ਦੀ ਸੰਸਦੀ ਸਥਾਈ ਕਮੇਟੀ ਨੇ 12 ਅਗਸਤ ਨੂੰ ਲੈਣਦੇਣ ਦੀਆਂ ਵੱਖ ਵੱਖ ਸ਼੍ਰੇਣੀਆਂ ਦੇ ਅਨੁਸਾਰ ਫ਼ੀਸ ਵਿਚੋਂ ਇਨਕਮ ਇਕੱਠੀ ਕਰਨ ਦਾ ਸਮਰੱਥਨ ਕਰਨ ਵਾਲੀ ਰਿਪੋਰਟ ਸਵੀਕਾਰ ਕੀਤੀ। ਇਸ ਵਿਚ ਕਾਂਗਰਸ ਦੇ ਪੰਜ ਸੰਸਦ ਮੈਂਬਰ ਵੀ ਸ਼ਾਮਲ ਹਨ। ਕਿਸੇ ਨੇ ਵੀ ਇਤਰਾਜ਼ ਨਹੀਂ ਪ੍ਰਗਟਾਇਆ। ਕਮੇਟੀ ਵਿਚ ਯੂਪੀਆਈ ਲਈ ਨਿਯਮਿਤ ਇਨਕਮ ਦਾ ਸਮਰਥਨ ਕਰਨਾ ਤੇ ਬਾਹਰ ਉਸ ਦਾ ਨਾਗਰਿਕਾਂ ’ਤੇ ਬੋਝ ਦੱਸਣਾ ਵਿਰੋਧਾਭਾਸੀ ਹੈ। ਅਮਰੀਕੀ ਦਬਾਅ ਦਾ ਇਲਜ਼ਾਮ ਵੀ ਸਬੂਤ ਮੰਗਦਾ ਹੈ। ਰਿਜ਼ਰਵ ਬੈਂਕ ਨੇ 17 ਅਗਸਤ 2022 ਨੂੰ ਹੀ ਯੂਪੀਆਈ ਦੀ ਲਾਗਤ ਵਸੂਲੀ ’ਤੇ ਖ਼ਰਚ ਲਈ ਦਸਤਾਵੇਜ਼ ਜਾਰੀ ਕੀਤਾ ਸੀ। ਅਮਰੀਕੀ ਵਪਾਰ ਪ੍ਰਤੀਨਿਧੀ ਦੀ 2026 ਦੀ ਰਿਪੋਰਟ ਭਾਰਤ ਦੀ ਉਸ ਅਸਲ ਹੱਦ ’ਤੇ ਇਤਰਾਜ਼ ਕਰਦੀ ਹੈ, ਜਿਸ ਤਹਿਤ ਕਿਸੇ ਇਕ ਗੈਰ ਬੈਂਕ ਭੁਗਤਾਨ ਐਪ ਦੀ ਹਿੱਸੇਦਾਰੀ ਯੂਪੀਆਈ ਦੇ ਕੁਲ ਲੈਣਦੇਣ ਦੀ ਸੰਖਿਆ ਵਿਚ 30 ਫ਼ੀਸਦ ਤੋਂ ਵੱਧ ਨਾ ਹੋਵੇ। ਇਹ ਐਪ ਦੀ ਬਾਜ਼ਾਰ ਹਿੱਸੇਦਾਰੀ ਦੀ ਹੱਦ ਹੈ, ਗ੍ਰਾਹਕਾਂ ਦੇ ਭੁਗਤਾਨ ਦੀ ਨਹੀਂ।
ਰਿਪੋਰਟ ਯੂਪੀਆਈ ਰਾਹੀਂ ਉਧਾਰ ਅਧਾਰਿਤ ਭੁਗਤਾਨ ’ਤੇ ਪਾਬੰਦੀਆਂ ਦਾ ਵੀ ਵਿਰੋਧ ਕਰਦੀ ਹੈ। ਉਸ ਵਿਚ ਭਾਰਤ ਵੱਲੋਂ 0.4 ਫ਼ੀਸਦ ਫੀਸ ਲਗਾਉਣ ਦਾ ਕੋਈ ਵਾਅਦਾ ਦਰਜ ਨਹੀਂ ਹੈ। ਅਮਰੀਕੀ ਇਤਰਾਜ਼ ਤੋਂ ਇਹ ਸਾਬਤ ਨਹੀਂ ਹੰਦਾ ਕਿ ਭਾਰਤੀ ਫ਼ੈਸਲਾ ਉਸ ਦੇ ਦਬਾਅ ਵਿਚ ਹੋਇਆ। ਇਸ ਰਿਪੋਰਟ ਦੇ ਅਨੁਸਾਰ 2025 ਦੇ ਅੰਤ ਵਿਚ ਅਮਰੀਕੀ ਖ਼ੁਦਮੁਖਤਿਆਰੀ ਵਾਲੇ ਦੋ ਐਪ ਤੋਂ 80 ਫ਼ੀਸਦ ਤੋਂ ਵੱਧ ਯੂਪੀਆਈ ਲੈਣਦੇਣ ਹੋ ਰਹੇ ਹਨ। ਉਨ੍ਹਾਂ ਦਾ ਦਬਦਬਾ ਸਿਫ਼ਰ ਐੱਮਡੀਆਈ ਦੇ ਦੌਰ ਵਿਚ ਬਣਿਆ। ਕਿਸੇ ਐਪ ਤੋਂ ਜ਼ਿਆਦਾ ਭੁਗਤਾਨ ਹੋਣ ਦਾ ਅਰਥ ਇਹ ਨਹੀਂ ਕਿ ਫ਼ੀਸ ਦਾ ਸਭ ਤੋਂ ਵੱਡਾ ਹਿੱਸਾ ਵੀ ਉਸ ਨੂੰ ਮਿਲੇਗਾ। ਉਦਯੋਗ ਦੇ ਸ਼ੁਰੂਆਤੀ ਅੰਦਾਜ਼ਿਆਂ ਵਿਚ ਐੱਮਡੀਆਰ ਜਾ ਕਰੀਬ 60 ਫ਼ੀਸਦ ਬੈਂਕਾਂ, 25 ਫ਼ੀਸਦ ਐਪ ਕੰਪਨੀਆਂ ਤੇ 15 ਫ਼ੀਸਦ ਦੁਕਾਨਦਾਰਾਂ ਨੂੰ ਭੁਗਤਾਨ ਸਵੀਕਾਰ ਕਰਨ ਦੀ ਸਹੂਲਤ ਦੇਣ ਵਾਲੀ ਕੰਪਨੀਆਂ ਨੂੰ ਮਿਲਦਾ ਹੈ। ਮੀਰਾ ਦੀ ਉਕਤ ਹੀ ਉਦਾਹਰਨ ਲੈ ਲਈ ਜਾਵੇ ਤਾਂ ਉਨ੍ਹਾਂ ਦੀ ਖ਼ਰੀਦ ਦੇ 40 ਰੁਪਏ ਵਿਚ ਬੈਂਕਾਂ ਨੂੰ 24, ਐਪ ਕੰਪਨੀਆਂ ਨੂੰ 10 ਅਤੇ ਹੋਰ ਸਬੰਧਿਤ ਕੰਪਨੀਆਂ ਨੂੰ ਛੇ ਰੁਪਏ ਮਿਲਣਗੇ। ਇੱਥੇ ਗ੍ਰਾਹਕ ਤੇ ਦੁਕਾਨਦਾਰ, ਦੋਵਾਂ ਦੇ ਬੈਂਕ ਭਾਰਤੀ ਹਨ। ਸਭ ਤੋਂ ਵੱਡਾ ਹਿੱਸਾ ਉਨ੍ਹਾਂ ਦਾ ਹੀ ਹੋਵੇਗਾ।
ਉਹ ਭੁਗਤਾਨ ਦੀ ਜਾਂਚ, ਖ਼ਾਤਿਆਂ ਵਿਚ ਰਕਮ ਪਹੁੰਚਾਉਣ ਤੇ ਸ਼ਿਕਾਇਤਾਂ ਸੁਲਝਾਉਣ ਦਾ ਕੰਮ ਕਰਦੇ ਹਨ। ਇਹ ਹਿੱਸੇਦਾਰੀਆਂ ਅੰਦਾਜ਼ੇ ਹਨ ਪਰ ਜ਼ਿਆਦਾਤਰ ਫ਼ੀਸ ਅਮਰੀਕੀ ਐਪ ਨੂੰ ਮਿਲਣ ਵਾਲੇ ਦਾਵੇ ਦਾ ਸਮਰਥਨ ਨਹੀਂ ਕਰਦੀਆਂ। ਯੂਪੀਆਈ ਦਾ ਸੰਚਾਲਨ ਵੀ ਭਾਰਤੀ ਅਥਾਰਿਟੀਆਂ ਨਿਗਰਾਨੀ ਵਿਚ ਐੱਨਪੀਸੀਆਈ ਹੀ ਕਰਦਾ ਹੈ। ਦੁਕਾਨਦਾਰ ਯੂਪੀਆਈ ਦੀ ਸਫ਼ਲਤਾ ਦੇ ਸਾਂਝੇਦਾਰ ਹਨ। ਉਨ੍ਹਾਂ ਦੀ ਸਹੂਲਤ ਦਾ ਧਿਆਨ ਰੱਖਣਾ ਜ਼ਰੂਰੀ ਹੈ। ਛੋਟ ਤੇ ਰਿਆਇਤੀ ਦਰਾਂ ਦੇ ਨਾਲ ਛੋਟੇ ਦੁਕਾਨਦਾਰਾਂ ਦੇ ਲਈ ਬਣਨ ਵਾਲਾ ਕੋਸ਼ ਵੀ ਮਦਦਗਾਰ ਹੋਵੇਗਾ, ਜਿਸ ਵਿਚ ਕੁਲ ਐੱਮਡੀਆਈ ਵਸੂਲੀ ਦੇ ਪੰਜ ਫ਼ੀਸਦ ਦੇ ਬਰਾਬਰ ਰਾਸ਼ੀ ਦਿੱਤੀ ਜਾਵੇਗੀ। ਫ਼ੀਸ ਦੀ ਵੰਡ ਸਪੱਸ਼ਟ ਹੋਵੇ ਤੇ ਸਮੇਂ-ਸਮੇਂ ’ਤੇ ਸਮੀਖਿਆ ਨਾਲ ਵਿਹਾਰਕ ਦਿੱਕਤਾਂ ਦੂਰ ਕੀਤੀਆਂ ਜਾਣ।
Share this content:

Post Comment